Domain tripleosteotomie.de kaufen?
Wir ziehen mit dem Projekt
tripleosteotomie.de um.
Sind Sie am Kauf der Domain
tripleosteotomie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tripleosteotomie.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
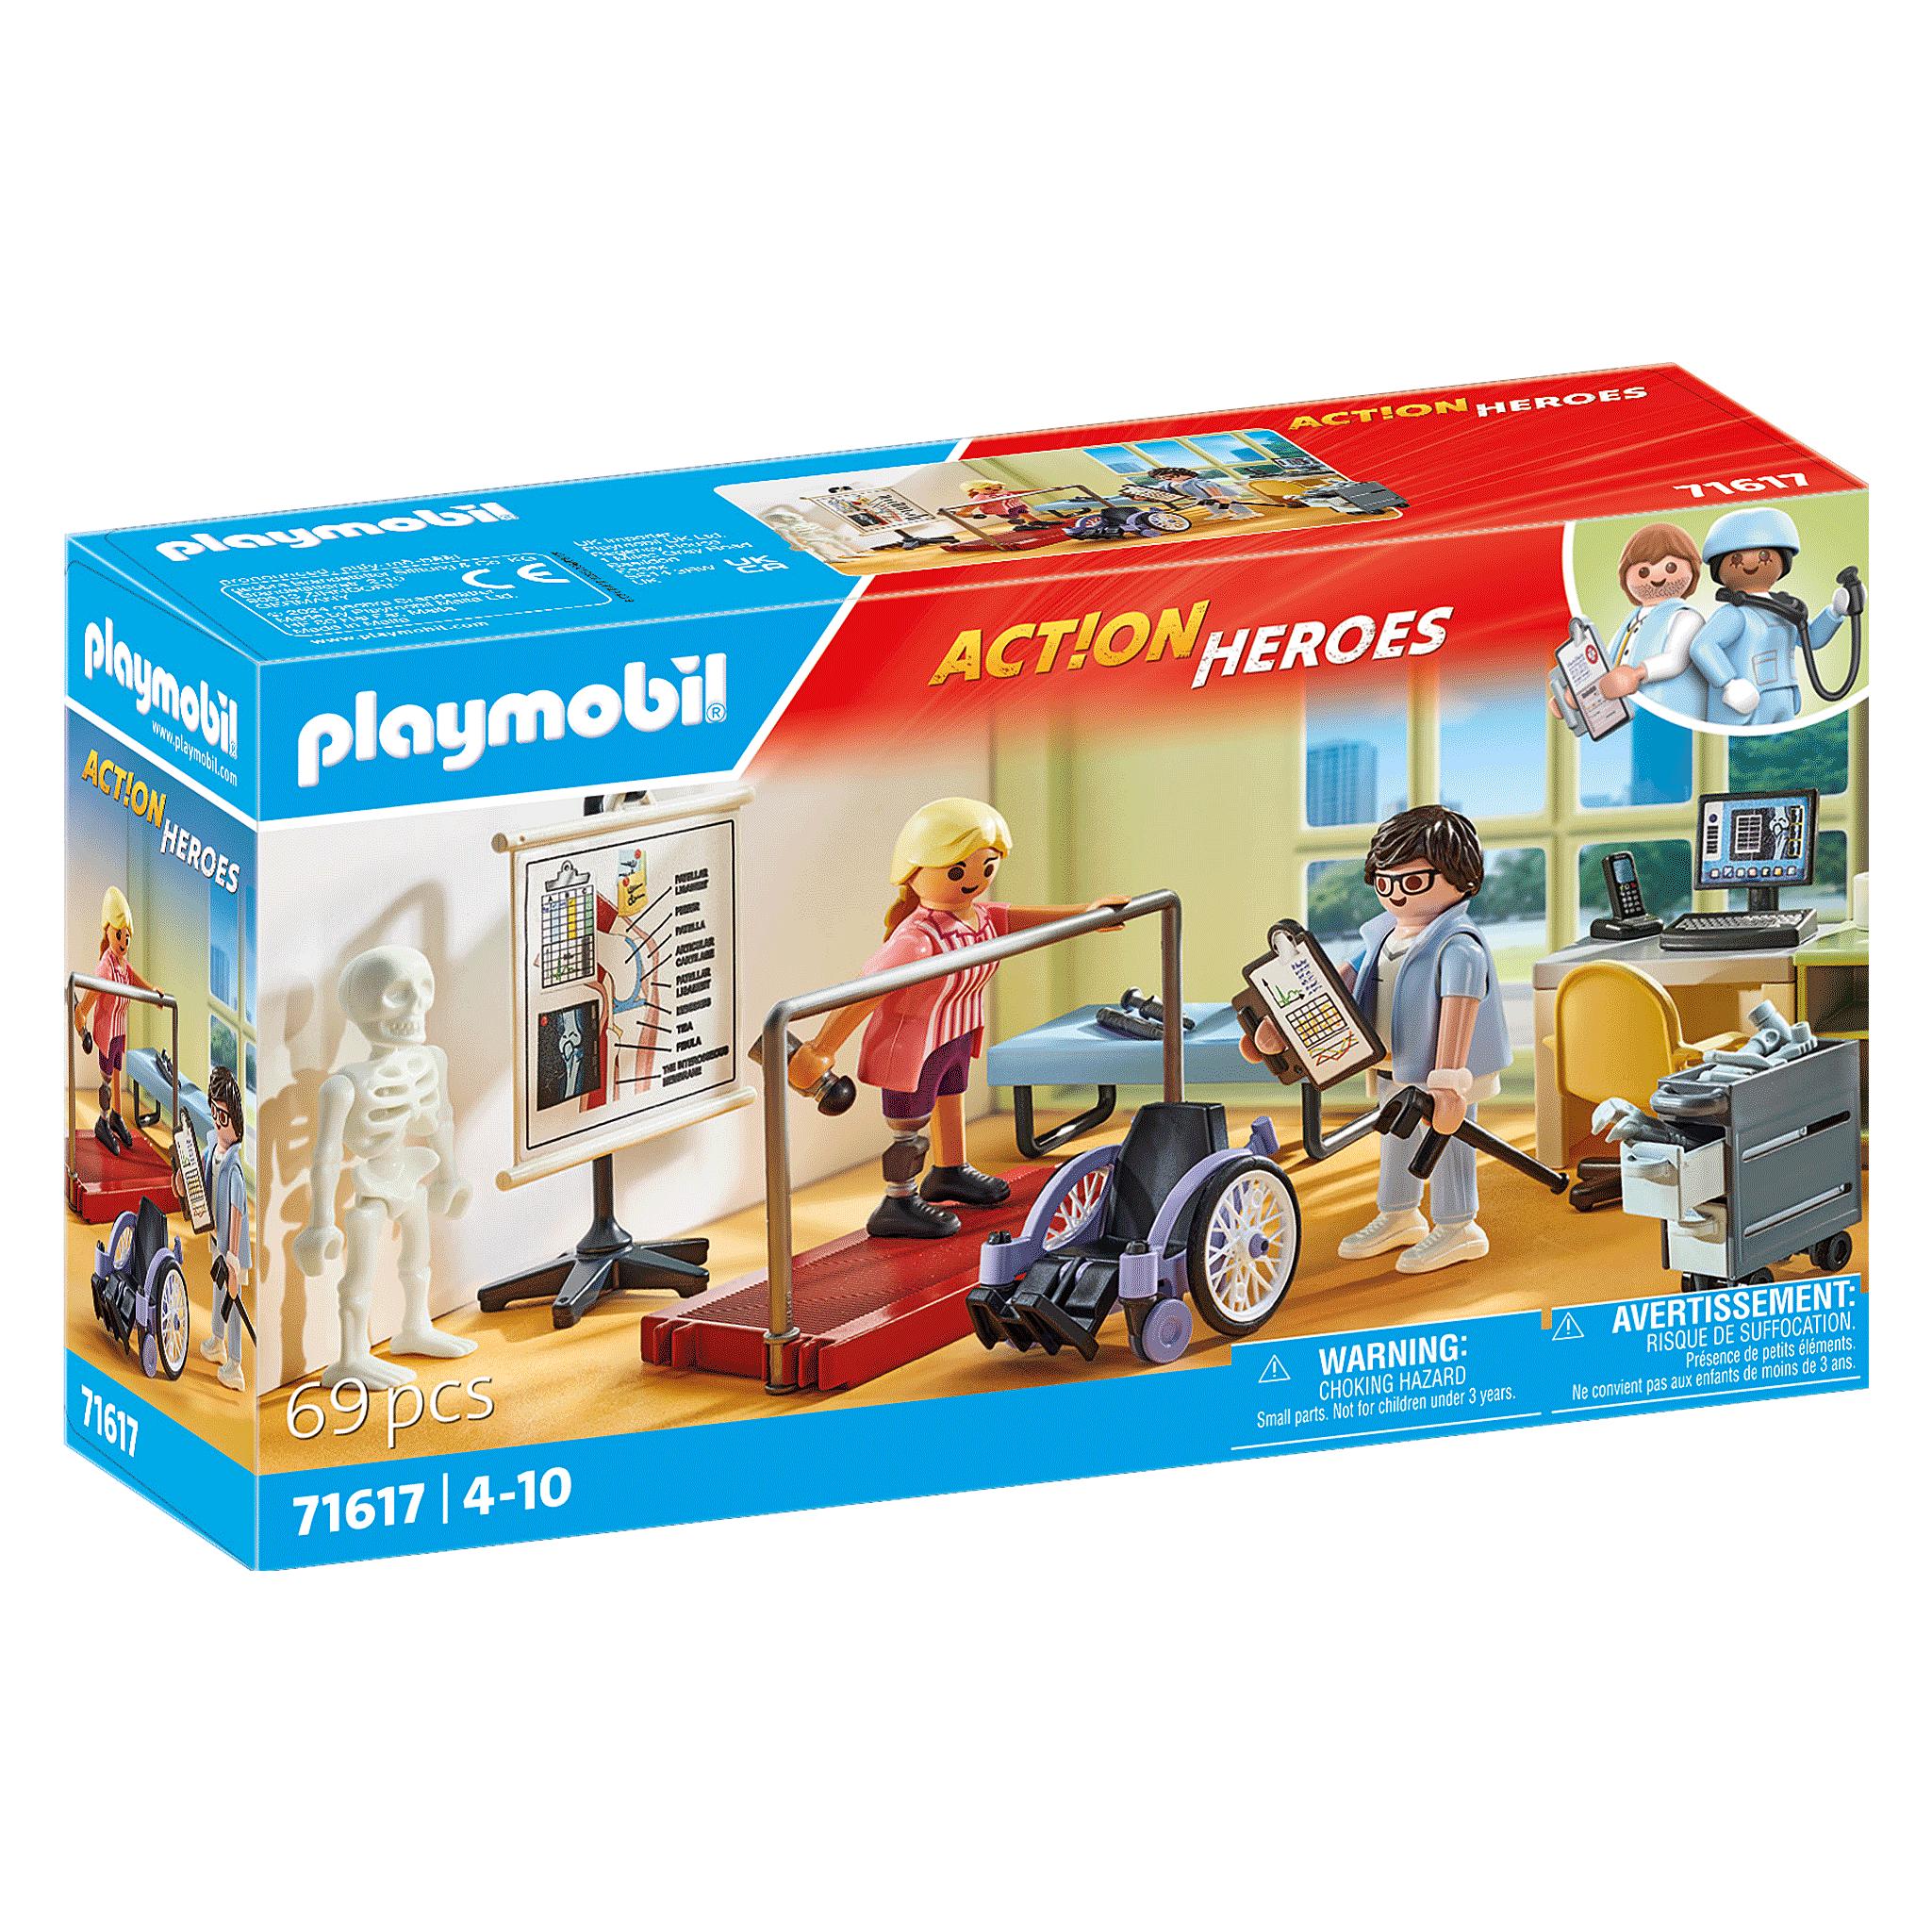
71617 OrthopädieIn Der Orthopädie Übt Die Patientin Das Gehen Mit Ihrer Neuen Prothese - Natürlich Unter Den Wachsamen Augen Ihres Facharztes. Mit Rollstuhl, Gehstange, Liege, Tape-bandagen Zum Wiederablösen Und Vielen Weiteren Accessoires Für Eine Erfolgreiche...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fallbuch Chirurgie, Fachbücher von Stefan EisoldtSchluss mit der Theorie. Hier kannst du das Gelernte anwenden: Mit den 150 Fällen trainierst du die Vorgehensweise des Arztes. Bis zu fünf Fragen zu jedem Fall schulen eine strukturierte und lösungsorientierte Herangehensweise. Überprüfe deine Antworten mit den Erklärungen am Ende. Switche schnell zwischen den Fragen und Lösungen mit Hilfe des überarbeiteten Klappensystems. Plus: Frische dein Wissen mit den wichtigsten Fakten zu den häufigsten Krankheitsbildern auf. Neu in der 6. Auflage: - 10 weitere Fälle für mehr praxisnahes Wissen - modernisiertes Layout für noch mehr Lernspass. Ideal zur Vorbereitung auf Prüfungen, dem PJ und der Gleichwertigkeitsprüfung für ausländische Ärzte. Gut zu wissen: Der Buchinhalt steht dir ohne weitere Kosten digital in unserem Lernportal via medici und in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App hast du viele Inhalte auch offline immer griffbereit.51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Wundmoulage offener Knochenbruch kleinerer ExtremitätenDieses anatomische Moulagemodell zeigt einen offenen Knochenbruch eines kleineren Knochen. Die Moulage ist selbsthaftend, kann jedoch auch für länger andauernde Übungseinsätze mit einem speziellen Hautkleber am Simulationspatienten bzw. an der Puppe befestigt werden. Dieser ist unter der Artikel-ID 6263 erhältlich. Für eine realistische Notfallsimulation kann zusätzlich abwaschbares Kunstblut hinzugefügt werden ( Art.-ID 6262)   Produktdetails Moulagemodell eines offenen Konochenbruchs kleiner Knochen ( z.B. Unterarm) selbsthaftend/ für länger andauernde Übungen empfiehlt sich zusätzlich ein spezieller Hautkleber (Art.-ID 6263) realistische Notfallsimulation mit zusätzlichem Kunstblut ( Art.-ID 6262) Lieferumfang Moulage Knochenbruch Aufbewahrungsbox261,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrgestell Chirurgie- Fahrgestell aus rostfreiem Edelstahl - Möglichkeiten zum Anbringen von Entnahmegerät Schiene oder Verschraubung und mehreren Sekretbehältern - zwei Geräteschienen 25 x 10 mm, je 59 cm - 4 Doppelrollen Ø 65 mm, elektrisch leitfähig, davon 2 feststellbar - Maße 625 x 465 x 860 mm - Gewicht ca. 4,8 kg630,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
71617 OrthopädieIn Der Orthopädie Übt Die Patientin Das Gehen Mit Ihrer Neuen Prothese - Natürlich Unter Den Wachsamen Augen Ihres Facharztes. Mit Rollstuhl, Gehstange, Liege, Tape-bandagen Zum Wiederablösen Und Vielen Weiteren Accessoires Für Eine Erfolgreiche...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Fallbuch Chirurgie, Fachbücher von Stefan EisoldtSchluss mit der Theorie. Hier kannst du das Gelernte anwenden: Mit den 150 Fällen trainierst du die Vorgehensweise des Arztes. Bis zu fünf Fragen zu jedem Fall schulen eine strukturierte und lösungsorientierte Herangehensweise. Überprüfe deine Antworten mit den Erklärungen am Ende. Switche schnell zwischen den Fragen und Lösungen mit Hilfe des überarbeiteten Klappensystems. Plus: Frische dein Wissen mit den wichtigsten Fakten zu den häufigsten Krankheitsbildern auf. Neu in der 6. Auflage: - 10 weitere Fälle für mehr praxisnahes Wissen - modernisiertes Layout für noch mehr Lernspass. Ideal zur Vorbereitung auf Prüfungen, dem PJ und der Gleichwertigkeitsprüfung für ausländische Ärzte. Gut zu wissen: Der Buchinhalt steht dir ohne weitere Kosten digital in unserem Lernportal via medici und in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App hast du viele Inhalte auch offline immer griffbereit.51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BASICS Chirurgie, Fachbücher von Tobias SchiergensGut – besser – basics! Mit der Basics-Reihe schnell ans Ziel! Gut: umfassender Einblick – von den Grundlagen der Chirurgie (z. B. präoperatives Management, Nahttechniken und Schmerztherapie) über die spezielle Chirurgie der einzelnen Organsysteme, von Thorax- und Gefässchirurgie über Abdominal- und Hernienchirurgie bis hin zur Kinderchirurgie sowie Transplantationen. Besser: gutes Verständnis der Zusammenhänge durch Fallbeispiele. Enthält alle wichtigen Inhalte zur Vorbereitung auf die nächste Prüfung. Basics: auf das Wichtigste reduziert. Jedes Thema strukturiert auf einer Doppelseite mit abschliessender Zusammenfassung, schnelle Orientierung mit dem Farbleitsystem und viele Bilder aus der Praxis. Neu in der 6. Auflage: neues Kapitel Onkologische Chirurgie, starke Überarbeitung des Kapitels zur Transplantation, Aktualisierungen gemäss aktueller Leitlinien, zahlreiche neue Abbildungen. Basics: das Wesentliche zum Thema in leicht verständlicher Form, schnell fit für Prüfung, Famulatur und PJ, fächerübergreifendes Wissen - ideal zum Lernen nach der aktuellen AO.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Operative Chirurgie, Fachbücher von Otto KleinschmidtStarkem Zuge, der die beiden Wundränder aneinander lagert, geknüpft. 1-3 solcher Bäuschchennähte legt man in der Gegend des breitesten Klaffens der Wunde an. Die übrigen Wundränder, über, unter und zwischen den Bäuschchennähten, werden durch feine Seidennähte, die nur einige Millimeter vom Wundrande durchgestochen werden, genäht aneinandergelagert. Statt der Bäuschchen verwenden viele Chirurgen Bleiplättchen oder Bleikugeln, die in derselben Weise verwendet werden, d.h. an beiden Drahtenden befestigt werden. Meist werden Platten in den Draht eingefädelt und darüber eine Bleikugel, die mit einer starken Plattzange zusammengedrückt und so am Draht unverrückbar festgelegt wird. Die grösseren und weicheren Bäuschchen entlasten das Gewebe besser, sind also bei stärkerer Spannung vorzuziehen. Neben den rhombischen und halbmondförmigen Lücken lassen sich auch ovale mit spitz ausgezogenen Enden und schmalen Kanten verwenden.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.