Domain tripleosteotomie.de kaufen?
Wir ziehen mit dem Projekt
tripleosteotomie.de um.
Sind Sie am Kauf der Domain
tripleosteotomie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tripleosteotomie.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **


Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
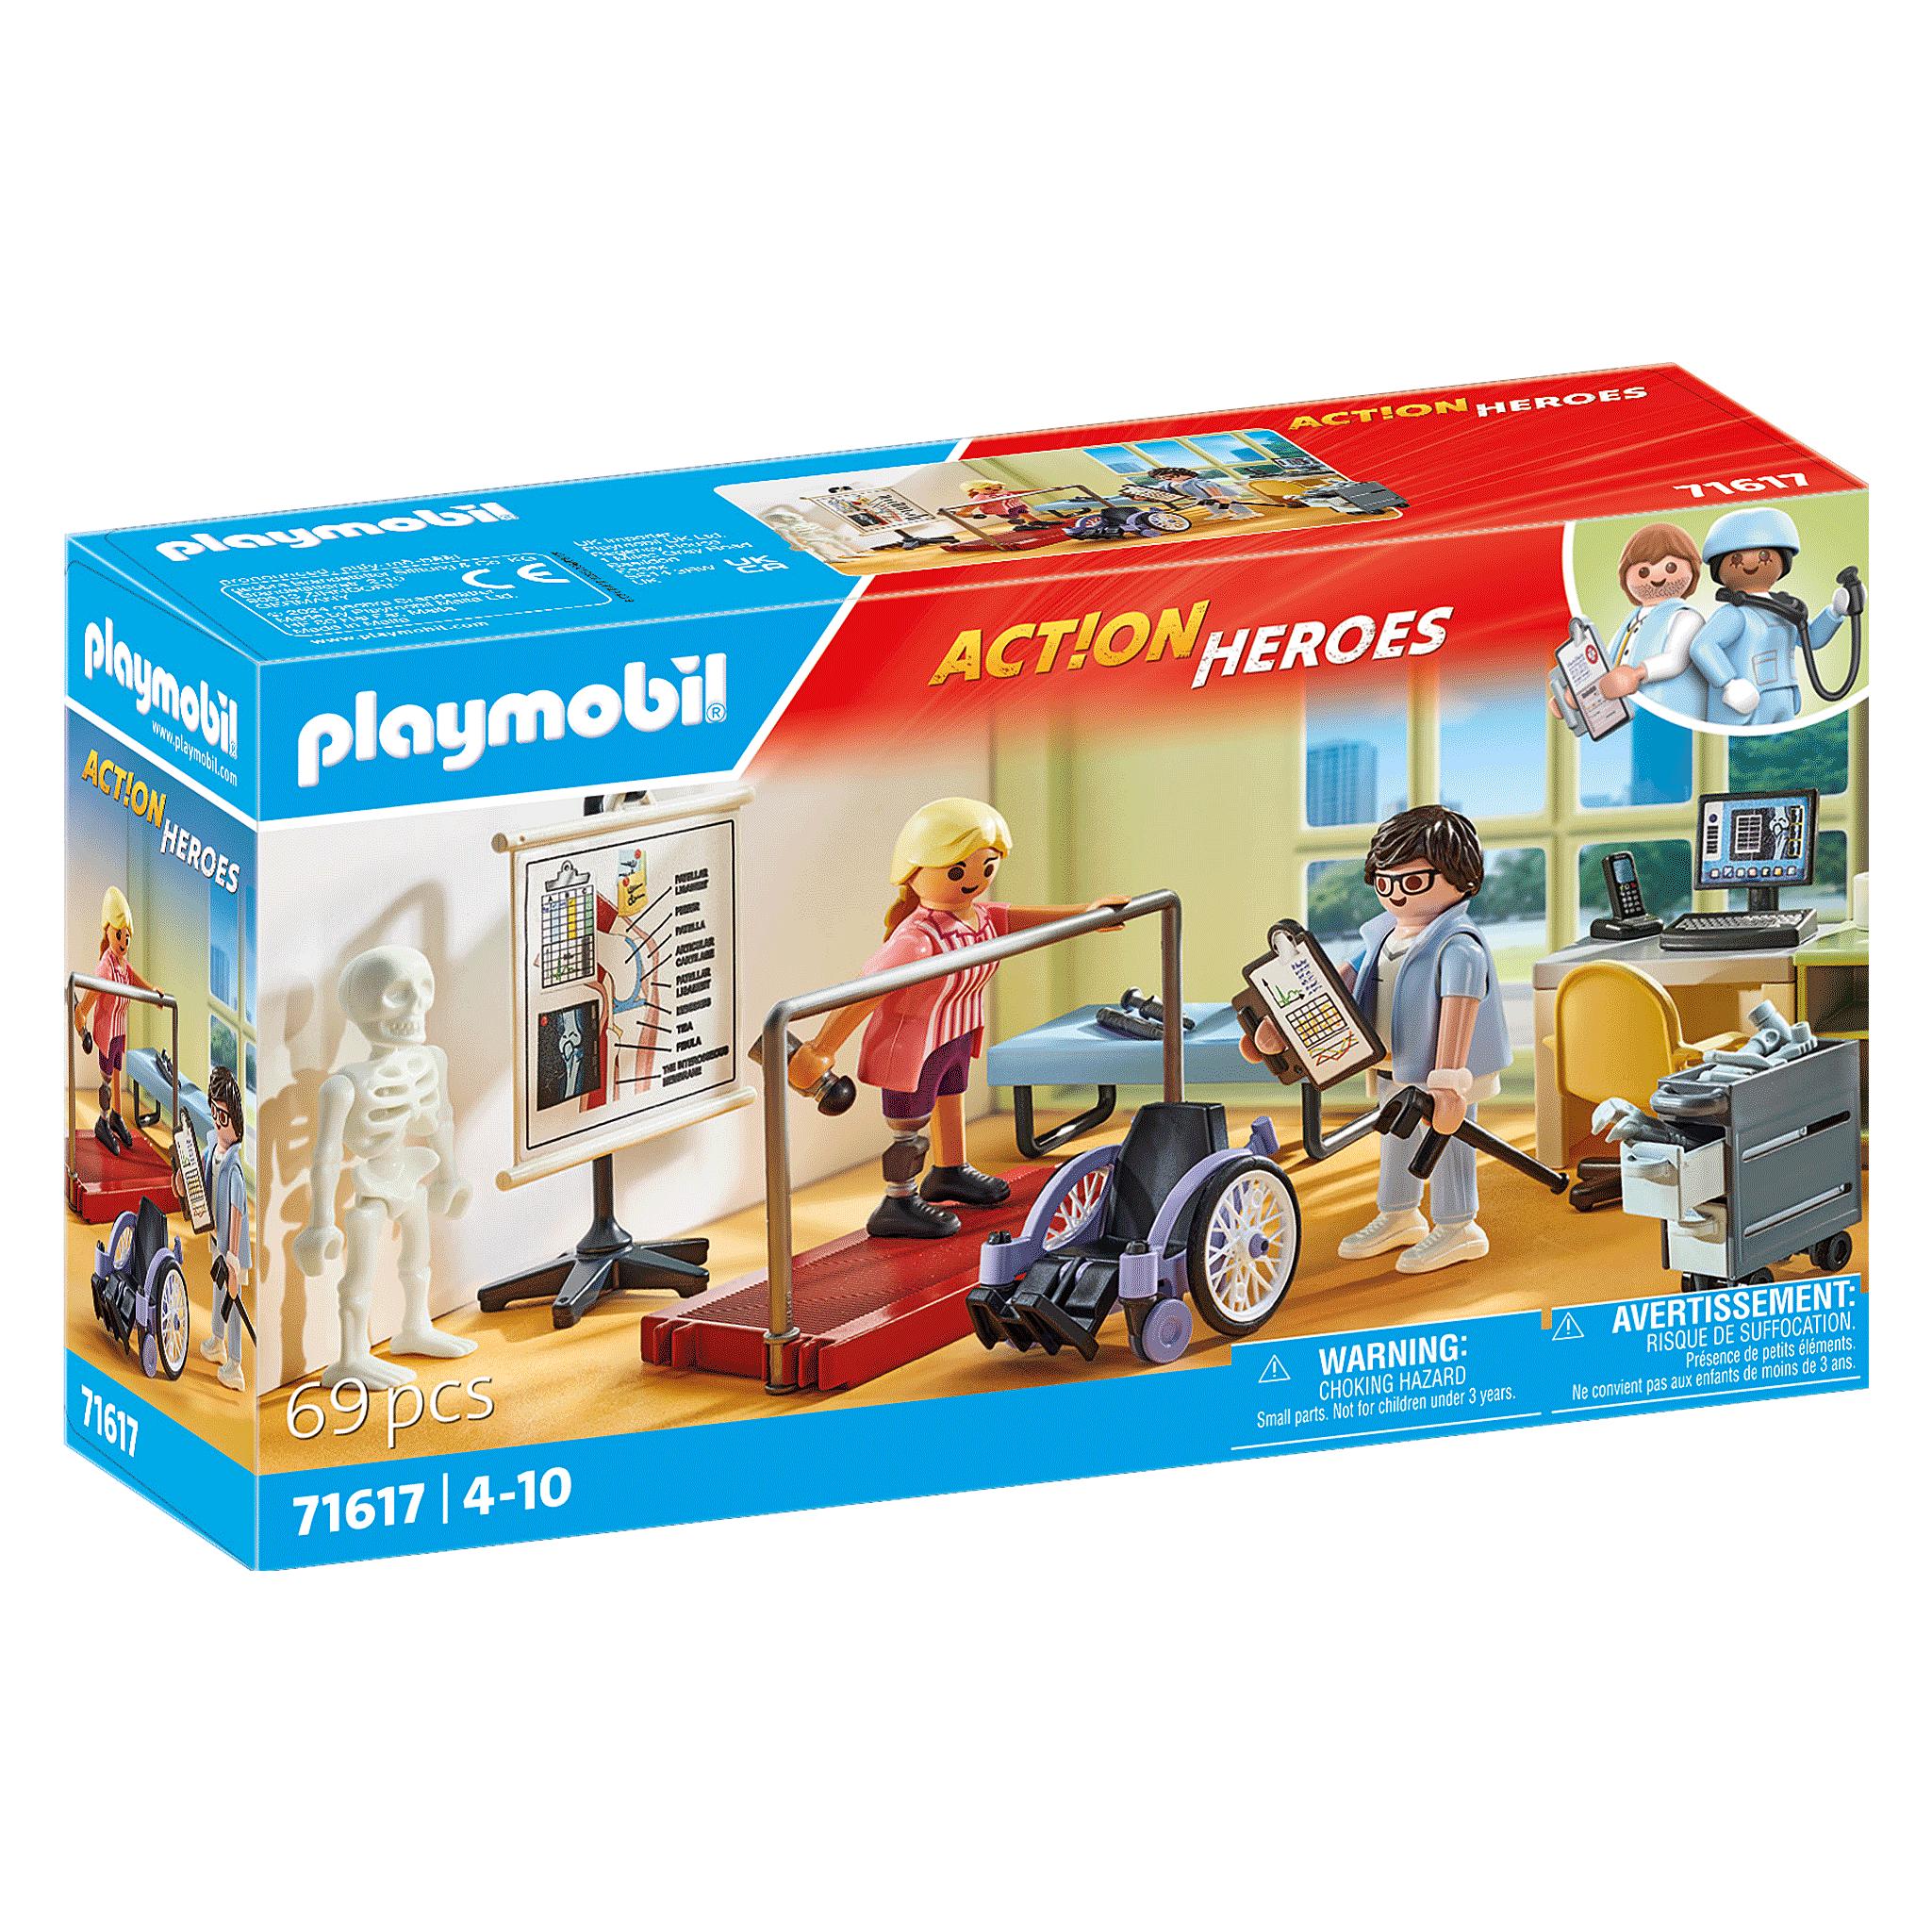
71617 OrthopädieIn Der Orthopädie Übt Die Patientin Das Gehen Mit Ihrer Neuen Prothese - Natürlich Unter Den Wachsamen Augen Ihres Facharztes. Mit Rollstuhl, Gehstange, Liege, Tape-bandagen Zum Wiederablösen Und Vielen Weiteren Accessoires Für Eine Erfolgreiche...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physiotherapie in der Traumatologie/Chirurgie, FachbücherLernen Sie die Arbeit in der Traumatologie und der chirurgischen Intensivstation kennen. Mit diesem Physiolehrbuch haben Sie alle wichtigen Inhalte für die Fächer Traumatologie und Chirurgie während der Physiotherapieausbildung parat. Dieses Buch bietet eine Übersicht zu Heilungsstadien, Untersuchungen, präventiven und therapeutischen Massnahmen mit Fallbeispielen und zahlreichen Bildern. Neu in der Auflage ist beispielsweise die postoperative Atemtherapie bei Intensivpatienten. Ob Patienten mit Frakturen, Luxationen, Amputationen oder anderen Verletzungen, mit diesem Wissen sind Sie bei Ihnen in sicheren Händen.51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Wundmoulage offener Knochenbruch kleinerer ExtremitätenDieses anatomische Moulagemodell zeigt einen offenen Knochenbruch eines kleineren Knochen. Die Moulage ist selbsthaftend, kann jedoch auch für länger andauernde Übungseinsätze mit einem speziellen Hautkleber am Simulationspatienten bzw. an der Puppe befestigt werden. Dieser ist unter der Artikel-ID 6263 erhältlich. Für eine realistische Notfallsimulation kann zusätzlich abwaschbares Kunstblut hinzugefügt werden ( Art.-ID 6262)   Produktdetails Moulagemodell eines offenen Konochenbruchs kleiner Knochen ( z.B. Unterarm) selbsthaftend/ für länger andauernde Übungen empfiehlt sich zusätzlich ein spezieller Hautkleber (Art.-ID 6263) realistische Notfallsimulation mit zusätzlichem Kunstblut ( Art.-ID 6262) Lieferumfang Moulage Knochenbruch Aufbewahrungsbox261,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrgestell Chirurgie- Fahrgestell aus rostfreiem Edelstahl - Möglichkeiten zum Anbringen von Entnahmegerät Schiene oder Verschraubung und mehreren Sekretbehältern - zwei Geräteschienen 25 x 10 mm, je 59 cm - 4 Doppelrollen Ø 65 mm, elektrisch leitfähig, davon 2 feststellbar - Maße 625 x 465 x 860 mm - Gewicht ca. 4,8 kg630,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
71617 OrthopädieIn Der Orthopädie Übt Die Patientin Das Gehen Mit Ihrer Neuen Prothese - Natürlich Unter Den Wachsamen Augen Ihres Facharztes. Mit Rollstuhl, Gehstange, Liege, Tape-bandagen Zum Wiederablösen Und Vielen Weiteren Accessoires Für Eine Erfolgreiche...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Physiotherapie in der Traumatologie/Chirurgie, FachbücherLernen Sie die Arbeit in der Traumatologie und der chirurgischen Intensivstation kennen. Mit diesem Physiolehrbuch haben Sie alle wichtigen Inhalte für die Fächer Traumatologie und Chirurgie während der Physiotherapieausbildung parat. Dieses Buch bietet eine Übersicht zu Heilungsstadien, Untersuchungen, präventiven und therapeutischen Massnahmen mit Fallbeispielen und zahlreichen Bildern. Neu in der Auflage ist beispielsweise die postoperative Atemtherapie bei Intensivpatienten. Ob Patienten mit Frakturen, Luxationen, Amputationen oder anderen Verletzungen, mit diesem Wissen sind Sie bei Ihnen in sicheren Händen.51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fallbuch Chirurgie, Fachbücher von Stefan EisoldtSchluss mit der Theorie. Hier kannst du das Gelernte anwenden: Mit den 150 Fällen trainierst du die Vorgehensweise des Arztes. Bis zu fünf Fragen zu jedem Fall schulen eine strukturierte und lösungsorientierte Herangehensweise. Überprüfe deine Antworten mit den Erklärungen am Ende. Switche schnell zwischen den Fragen und Lösungen mit Hilfe des überarbeiteten Klappensystems. Plus: Frische dein Wissen mit den wichtigsten Fakten zu den häufigsten Krankheitsbildern auf. Neu in der 6. Auflage: - 10 weitere Fälle für mehr praxisnahes Wissen - modernisiertes Layout für noch mehr Lernspass. Ideal zur Vorbereitung auf Prüfungen, dem PJ und der Gleichwertigkeitsprüfung für ausländische Ärzte. Gut zu wissen: Der Buchinhalt steht dir ohne weitere Kosten digital in unserem Lernportal via medici und in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App hast du viele Inhalte auch offline immer griffbereit.51,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BASICS Chirurgie, Fachbücher von Tobias SchiergensGut – besser – basics! Mit der Basics-Reihe schnell ans Ziel! Gut: umfassender Einblick – von den Grundlagen der Chirurgie (z. B. präoperatives Management, Nahttechniken und Schmerztherapie) über die spezielle Chirurgie der einzelnen Organsysteme, von Thorax- und Gefässchirurgie über Abdominal- und Hernienchirurgie bis hin zur Kinderchirurgie sowie Transplantationen. Besser: gutes Verständnis der Zusammenhänge durch Fallbeispiele. Enthält alle wichtigen Inhalte zur Vorbereitung auf die nächste Prüfung. Basics: auf das Wichtigste reduziert. Jedes Thema strukturiert auf einer Doppelseite mit abschliessender Zusammenfassung, schnelle Orientierung mit dem Farbleitsystem und viele Bilder aus der Praxis. Neu in der 6. Auflage: neues Kapitel Onkologische Chirurgie, starke Überarbeitung des Kapitels zur Transplantation, Aktualisierungen gemäss aktueller Leitlinien, zahlreiche neue Abbildungen. Basics: das Wesentliche zum Thema in leicht verständlicher Form, schnell fit für Prüfung, Famulatur und PJ, fächerübergreifendes Wissen - ideal zum Lernen nach der aktuellen AO.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.